
 FR

Acheter en Suisse ? Évitez ces 5 erreurs

Acheter en Suisse ? Évitez ces 5 erreurs
Les banques ne regardent pas uniquement votre revenu lorsque vous demandez une hypothèque en Suisse. Elles analysent votre stabilité professionnelle, vos charges, votre épargne et votre comportement financier. Pourtant, de nombreux acheteurs commettent des erreurs qui peuvent compromettre leur projet immobilier sans même s’en rendre compte.
L’une des erreurs les plus fréquentes consiste à changer d’emploi juste avant une demande d’hypothèque. Même lorsqu’un nouveau poste s’accompagne d’un meilleur salaire, les établissements financiers privilégient avant tout la stabilité professionnelle. Une période d’essai représente une incertitude qui peut retarder ou compliquer l’obtention d’un financement immobilier. Certaines banques préfèrent attendre la confirmation définitive du poste avant d’accorder un crédit hypothécaire.
Le leasing automobile est également un élément souvent sous-estimé. Les banques calculent votre capacité d’emprunt en tenant compte de l’ensemble de vos charges mensuelles. Un leasing de quelques centaines de francs par mois peut avoir un impact considérable sur le montant que vous pourrez emprunter. Dans certains cas, cette charge peut réduire de manière importante votre budget d’acquisition et limiter vos possibilités sur le marché immobilier.
Une autre erreur fréquente consiste à utiliser l’intégralité de son épargne pour constituer les fonds propres nécessaires à l’achat. Bien que l’apport soit indispensable pour obtenir une hypothèque en Suisse, les banques apprécient également la présence d’une réserve financière après l’acquisition. Cette réserve permet d’absorber les imprévus, les travaux, les frais d’entretien ou une éventuelle hausse des charges. Un dossier sans marge de sécurité peut être considéré comme plus fragile.
De nombreux acquéreurs débutent également leurs visites sans avoir validé leur capacité financière réelle. Cette situation entraîne souvent des déceptions lorsque le financement ne correspond pas au prix des biens visités. Une étude préalable permet de cibler les opportunités adaptées à son budget et d’agir rapidement lorsqu’un bien intéressant se présente.
Enfin, la préparation du financement hypothécaire doit toujours intervenir avant la recherche active d’un logement. Anticiper son projet permet d’optimiser son dossier, d’éviter les mauvaises surprises et d’augmenter significativement ses chances d’obtenir un financement dans les meilleures conditions.
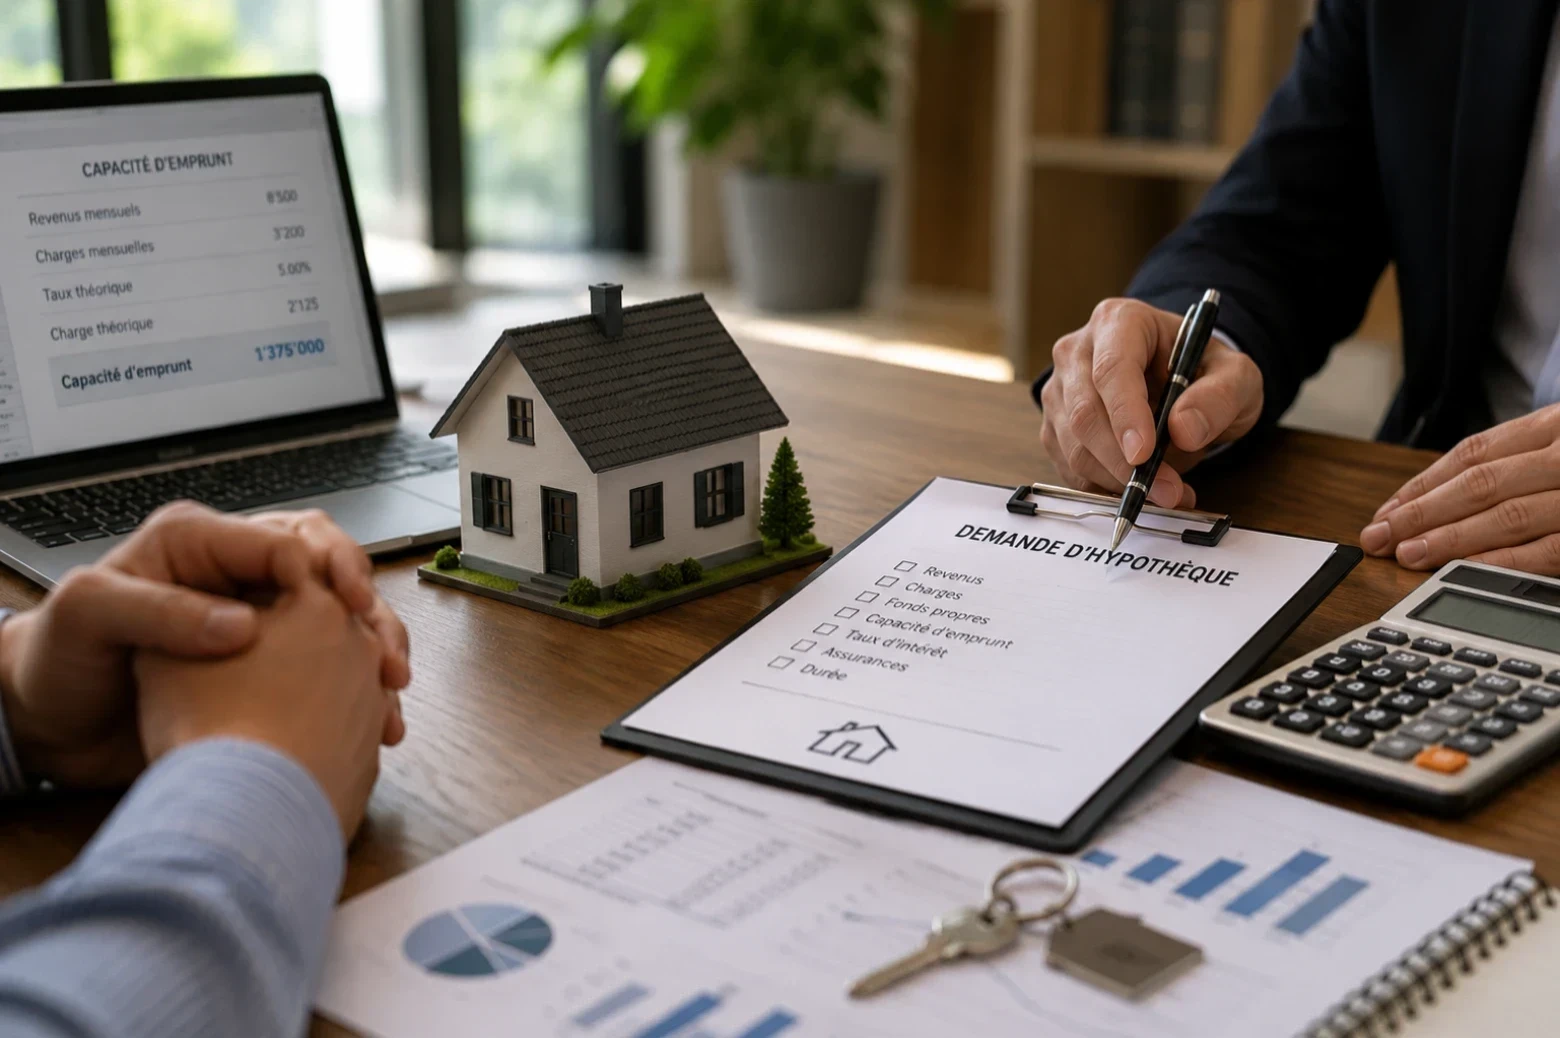
L’obtention d’une hypothèque ne dépend pas uniquement de votre salaire. Les banques analysent l’ensemble de votre situation financière afin d’évaluer votre capacité à rembourser durablement votre prêt immobilier. Certains détails, parfois jugés insignifiants par les acheteurs, peuvent pourtant avoir un impact majeur sur la décision finale.
L’une des erreurs les plus risquées consiste à penser que certains crédits à la consommation, financements personnels ou cartes de crédit ne seront pas pris en compte. Les établissements financiers réalisent une analyse approfondie de votre situation et intègrent ces engagements dans leurs calculs. Un niveau d’endettement trop élevé peut réduire votre capacité d’emprunt et compliquer l’obtention d’une hypothèque.
La transparence financière joue également un rôle essentiel. Une incohérence dans les informations transmises ou l’oubli volontaire de certaines charges peut fragiliser la confiance accordée par la banque. Dans le cadre d’un projet immobilier, la crédibilité du dossier est souvent aussi importante que les revenus eux-mêmes.
Les banques accordent également une grande importance à la gestion financière globale de l’emprunteur. Une épargne régulière, des comptes bien tenus et une situation stable constituent des signaux positifs. À l’inverse, des découverts fréquents, une accumulation de crédits ou une absence totale d’épargne peuvent susciter des interrogations lors de l’analyse du dossier.
Il est également important de comprendre que les banques évaluent la capacité financière à l’aide de taux théoriques souvent supérieurs aux taux réellement pratiqués sur le marché. Cette méthode vise à vérifier que l’acquéreur pourrait continuer à assumer son bien immobilier même en cas de hausse des taux d’intérêt. Une situation financière saine et bien préparée devient alors un véritable avantage.
Préparer son projet immobilier plusieurs mois à l’avance permet de corriger certains éléments avant le dépôt du dossier. Un accompagnement par un spécialiste du financement immobilier en Suisse peut aider à optimiser sa situation, améliorer sa capacité d’achat et présenter un dossier solide aux établissements prêteurs. Un bon financement se prépare bien avant les premières visites et constitue souvent la clé d’une acquisition réussie.

02 Octobre 2026
22 Septembre 2026
07 Septembre 2026
04 Septembre 2026